Il sistema svizzero
Il sistema di protezione dei depositanti è volto a evitare il fallimento di una banca. In caso di fallimento di una banca, i clienti potrebbero infatti perdere almeno una parte dei loro depositi.
Protezione dei depositanti
In Svizzera, la protezione dei depositanti si basa sui seguenti punti fondamentali:
- Regolamentazione
il legislatore ha stabilito norme severe affinché le banche possano detenere gli averi dei clienti. Tali norme prevedono ad esempio che le banche debbano disporre di sufficienti fondi propri e liquidità, in modo da poter rimborsare ai clienti i loro depositi in qualsiasi momento. Vi sono altresì disposizioni atte a regolamentare il modo in cui le banche devono organizzarsi. - Sorveglianza
l’Autorità federale di vigilanza sui mercati finanziari FINMA esercita una vigilanza costante sulle banche affinché vengano rispettate le severe disposizioni vigenti. Qualora una banca si trovi in difficoltà, la FINMA può anche imporre misure di protezione o misure di risanamento per evitare fallimento. - Stabilità del sistema
la Banca nazionale svizzera (BNS) può varare delle misure al fine di garantire la stabilità del sistema finanziario. - Garanzia dei depositi
il sistema di garanzia dei depositi subentra nel caso in cui una banca fallisca. In caso di fallimento di una banca, il sistema di garanzia dei depositi tutela i clienti dalla perdita dei propri depositi fino a CHF 100 000.
Chi sono i depositanti?
I depositanti sono clienti che hanno un averi su un conto in una banca.
Che cosa significa protezione dei depositanti?
Il termine «protezione dei depositanti» include gli elementi che contribuiscono a proteggere i clienti bancari in Svizzera, rafforzando così la stabilità della piazza finanziaria elvetica.
Che cosa significa garanzia dei depositi?
La garanzia dei depositi è parte integrante della protezione dei depositanti in Svizzera. In caso di fallimento di una banca, il sistema di garanzia dei depositi tutela i clienti dalla perdita dei propri depositi fino a CHF 100 000.
Garanzia dei depositi
Il sistema della garanzia dei depositi si basa sui seguenti punti fondamentali:
- Ogni banca deve detenere sul territorio svizzero valori patrimoniali per la protezione del patrimonio d’importo pari al 125% dei depositi garantiti e privilegiati.
- I depositi garantiti sono privilegiati in termini di diritto fallimentare.
- Il liquidatore del fallimento della banca nominato dalla FINMA sfrutta la liquidità disponibile della banca per rimborsare i depositi garantiti.
- esisuisse finanzia il pagamento dei depositi garantiti a condizione che la liquidità a disposizione della banca non sia sufficiente a coprirli. A tal fine, le banche mettono a disposizione di esisuisse un importo massimo complessivo pari a CHF 8.1 miliardi.
Questo importo corrisponde al valore indicato dalla legge dell'1.6% di tutti i depositi garantiti in Svizzera.
Le banche devono fornire a esisuisse garanzie (titoli o denaro) per la metà di questi circa CHF 8.1 miliardi entro e non oltre il 01.12.2023.
Che cosa sono i depositi?
Per depositi s’intendono gli averi che i clienti detengono su un conto bancario.
Chi si considera cliente?
Tutti i clienti bancari (privati e aziendali) sono tutelati dalla garanzia dei depositi: Persone fisiche (adulti, bambini) e persone giuridiche
Fallimento di una banca
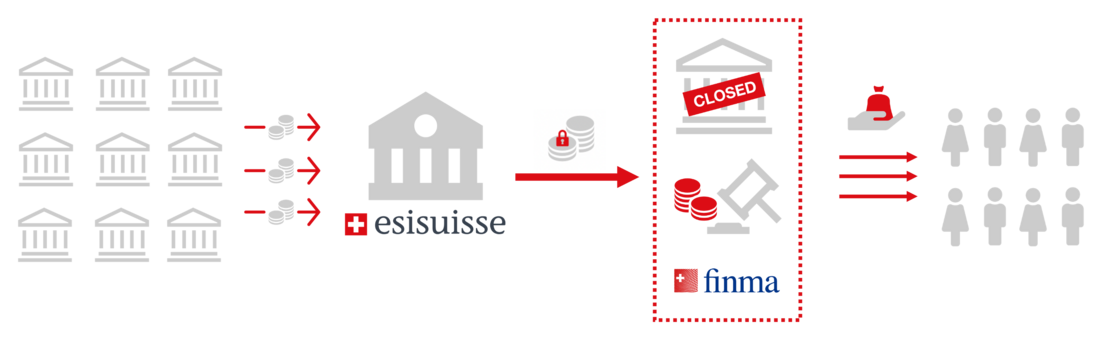
- Il liquidatore del fallimento sfrutta in primo luogo la liquidità disponibile della banca per rimborsare i depositi garantiti.
- esisuisse è tenuta a finanziare il pagamento dei depositi garantiti solo a condizione che la liquidità a disposizione della banca non sia sufficiente a coprirli.
- Soltanto in questa situazione improbabile, esisuisse metterà a disposizione del liquidatore del fallimento il denaro necessario.
- esisuisse può riscuotere tale somma in qualsiasi momento presso tutte le altre banche.
- Il liquidatore rimborsa ai clienti coinvolti gli depositi garantiti.
esisuisse copre anche i miei fondi previdenziali?
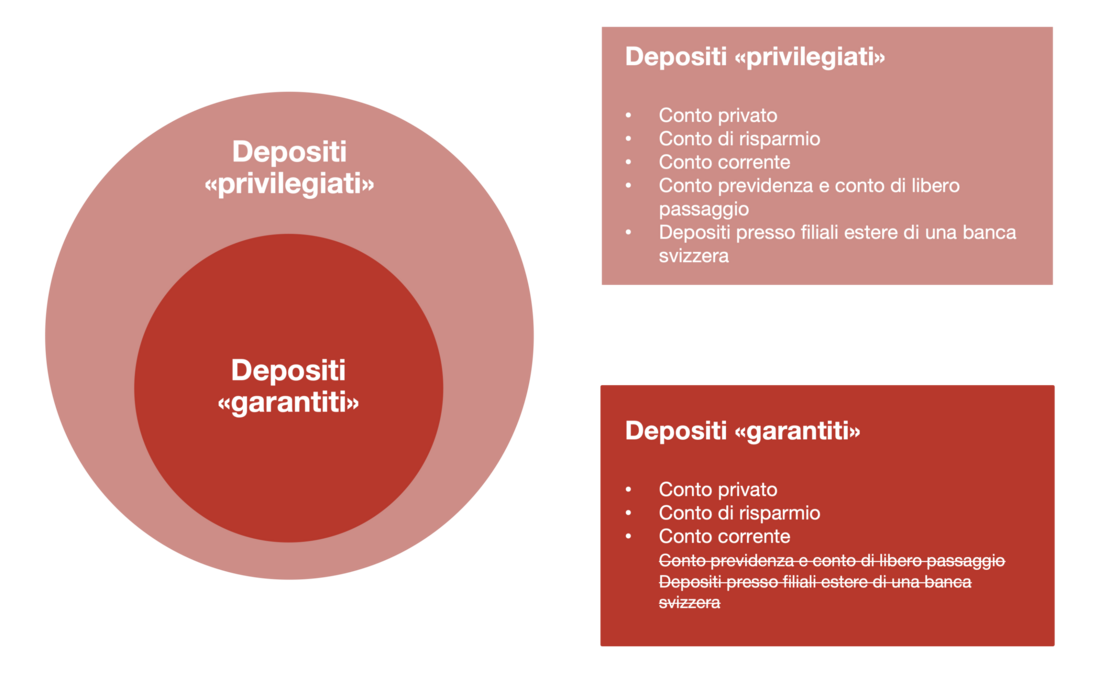
No, gli depositi sul conto di libero passaggio o del pilastro 3a non sono coperti dalla garanzia dei depositi, ma vengono considerati privilegiati fino a un importo massimo di CHF 100 000.
Qual è la differenza fra depositi «privilegiati» e depositi «garantiti»?
I concetti di «privilegiato» e «garantito» non sono sinonimi. Il privilegio è in primis una questione di diritto fallimentare. Indica che i depositi nell’ambito del privilegio confluiscono nella seconda classe fallimentare anziché nella terza.
I depositi garantiti costituiscono quella parte degli depositi privilegiati che sono in aggiunta coperti dal sistema della garanzia dei depositi e può essere rimborsata.
Di norma, gli depositi privilegiati vengono rimborsati solo nel corso o al termine della procedura di liquidazione.
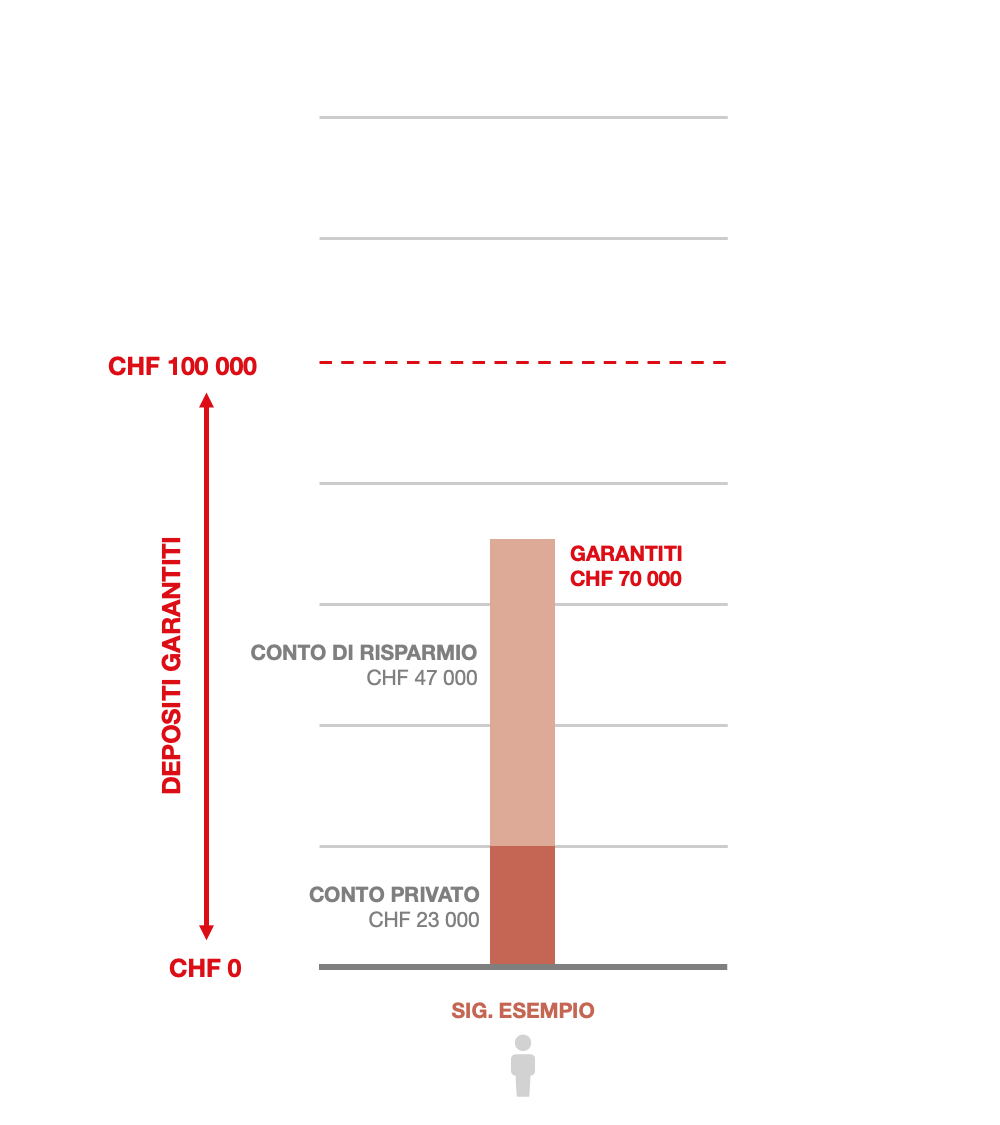
Esempio 1: singola persona con depositi < CHF 100 000
Il signor Esempio detiene presso una banca un conto privato con un deposito di CHF 23 000 e un conto di risparmio con un deposito di CHF 47 000.
Se la banca fallisce, il signor Esempio ottiene il rimborso di tutti i suoi depositi, pari a CHF 70 000, tramite il sistema della garanzia dei depositi.
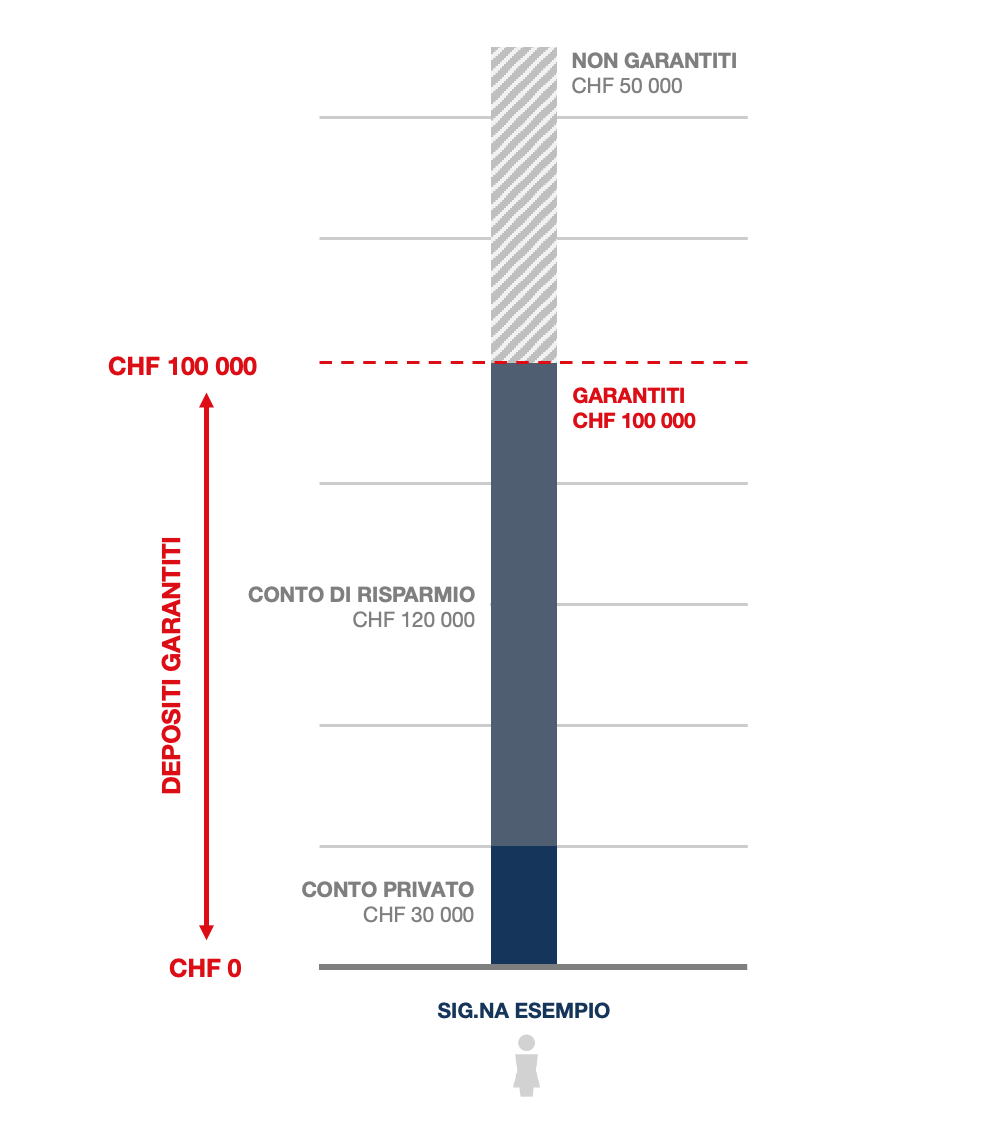
Esempio 2: singola persona con depositi > CHF 100 000
La signora Esempio detiene presso una banca un conto privato con un deposito di CHF 30 000 e un conto di risparmio con un deposito di CHF 120 000.
Se la banca fallisce, la signora Esempio ottiene un rimborso di CHF 100 000. I restanti depositi, pari a CHF 50 000, non sono coperti dalla garanzia dei depositi e vengono assegnati alla terza classe fallimentare. Tali averi vengono rimborsati almeno in parte alla signora Esempio al termine della procedura di liquidazione.
Esempio 3: Coniugi con conto comune
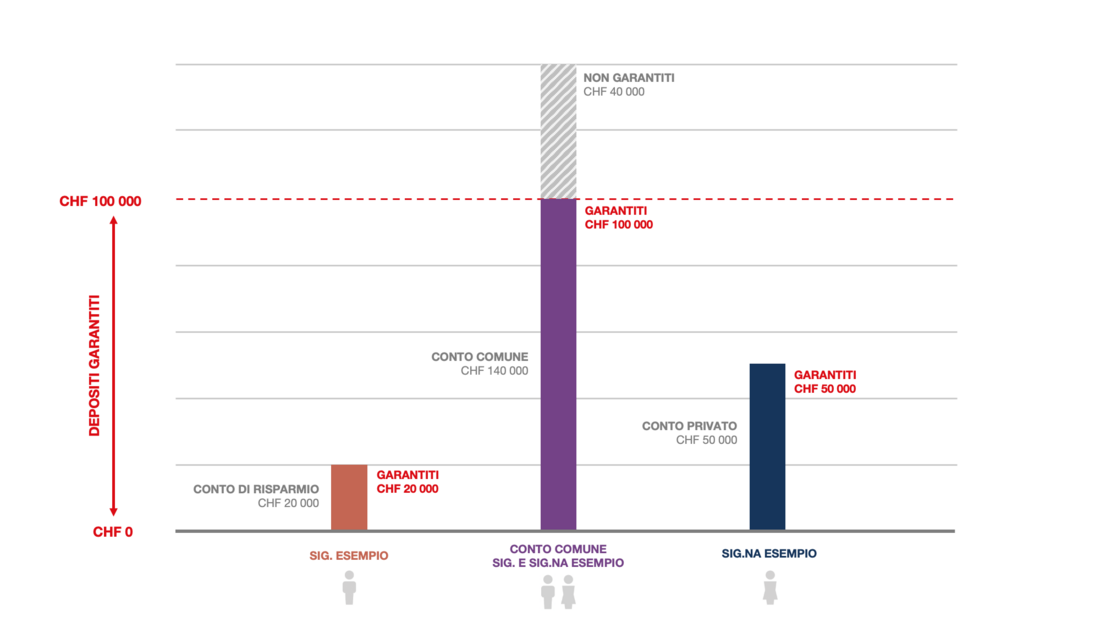
I coniugi signora e signor Esempio dispongono di un conto comune con un avere di CHF 140 000. La signora Esempio ha inoltre un conto privato con un avere pari a CHF 50 000. Anche il signor Esempio ha un altro conto, in questo caso un conto di risparmio con un avere pari a CHF 20 000. I conti sono tutti gestiti dalla stessa banca.
I coniugi Esempio hanno un deposito garantito di CHF 100 000 dal conto comune come comunione. La quota eccedente, pari a CHF 40 000, rientra nella terza classe fallimentare. Le quote eccedenti non possono essere trasferite all’altro coniuge o ad altre persone.
Il deposito di CHF 50 000 della signora Esempio e il deposito di CHF 20 000 del signor Esempio sono inoltre interamente garantiti.
In totale, la garanzia in questo esempio ammonta a CHF 170 000.